
يشهد مجال إعداد تقارير الاستدامة تطوراً سريعاً على مستوى العالم مع ازدياد زخم حركات التنمية المستدامة وتغير المناخ. ويسعى المستثمرون إلى تحسين أداء الاستدامة كجزء من قراراتهم الاستثمارية، مما يزيد من الضغط. وقد تطورت هذه الحركة بشكل أكبر، وأصبح من الإلزامي الآن على الشركات الإبلاغ عن أدائها البيئي للحفاظ على تواصل مفتوح مع أصحاب المصلحة. وقد تطورت أطر عمل تقارير المسؤولية الاجتماعية للشركات والاستدامة عبر الزمن، كما تطورت الشركات على مستوى العالم. وقد اعتمدت الشركات هذه الأطر لقياس ومراقبة وإعداد التقارير.
تطور التقارير البيئية والاجتماعية والحوكمة في الهند
كخطوة أولى نحو تعميم مسؤولية الشركات، وضعت وزارة شؤون الشركات المبادئ التوجيهية الطوعية بشأن المسؤولية الاجتماعية للشركات في عام 2009. ومنذ ذلك الحين، تطور مشهد إعداد التقارير بشكل كبير، مع ظهور تقارير مسؤولية الأعمال (BRR) ، والمسؤولية الاجتماعية للشركات (CSR) ، والمبادئ التوجيهية الوطنية بشأن سلوك الأعمال المسؤول (NGRBC)، والآن تقرير مسؤولية الأعمال والاستدامة (BRSR) (الذي تم تقديمه بموجب تعميم صادر عن هيئة الأوراق المالية والبورصات الهندية بتاريخ 10 مايو 2021).
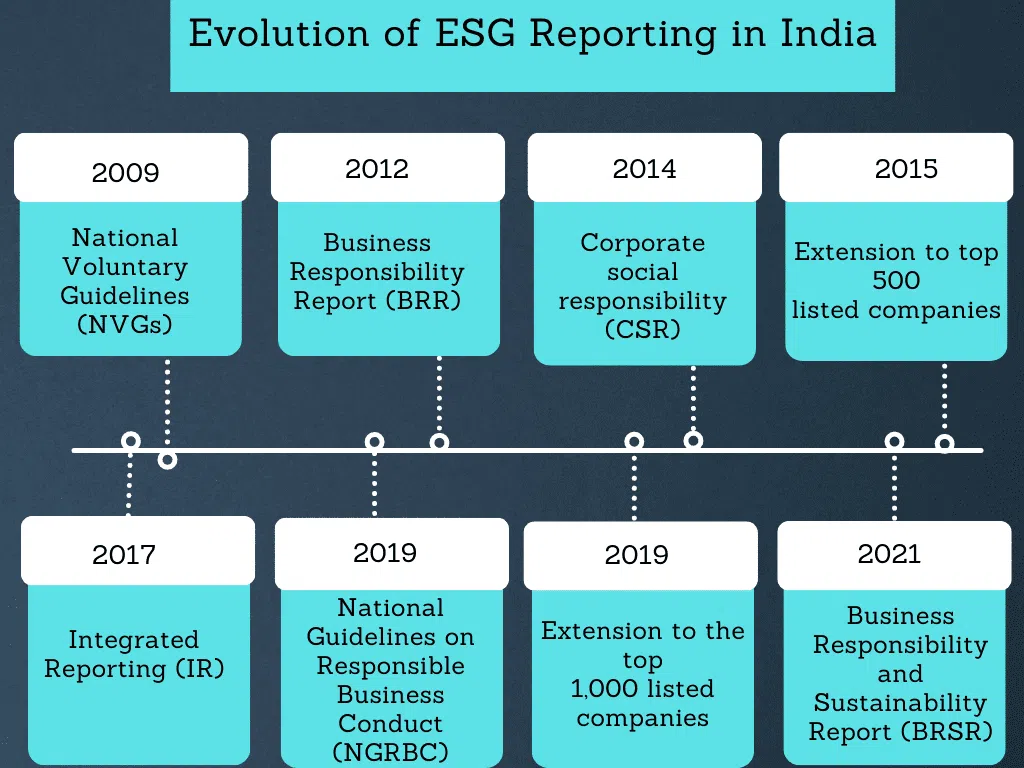
- أصدر مولودية الجزائر المبادئ التوجيهية الطوعية الوطنية (NVGs) المسؤولية الاجتماعية للأعمال 2009
- تقرير مسؤولية الأعمال لعام 2012 (BRR): كلف SEBI أكبر 100 شركة مدرجة من حيث القيمة السوقية بالكشف عن BRR بناءً على NVGs في تقاريرها السنوية.
- المسؤولية الاجتماعية للشركات (CSR) في عام 2014: تم فرض المسؤولية الاجتماعية للشركات، وتم سن قواعد المسؤولية الاجتماعية للشركات.
- التوسع في 2015 إلى أكبر 500 شركة مدرجة: تم تمديد متطلبات تقديم BRR إلى أكبر 500 شركة مدرجة على أساس القيمة السوقية.
- التقارير المتكاملة (IR) في 2017: وفقًا لتعميم SEBI، يجوز لأكبر 500 شركة مكلفة بإنتاج BRR تنفيذ التقارير المتكاملة (IR) طوعًا بدءًا من السنة المالية 2017-18.
- المبادئ التوجيهية الوطنية لعام 2019 بشأن السلوك التجاري المسؤول (NGRBC): تم إصدار NGRBC لعام 2019 في مارس 2019.
- التوسع في 2019 إلى أكبر 1,000 شركة مساهمة عامة: قام SEBI بتوسيع معايير BRR إلى أفضل 1,000 شركة مدرجة من حيث القيمة السوقية بدءًا من السنة المالية 2019-20.
- تقرير مسؤولية الأعمال والاستدامة (BRSR) 2021: تقديم BRSR في مايو 2021.
ما هو الفرق بين BRR وBRSR؟
من المرجح أن تكون الشركات الملزمة بإكمال برنامج BRSR على دراية ببرنامج BRR السابق. وقد تم تقديم برنامج BRR كمدخل لإعداد تقارير الحوكمة البيئية والاجتماعية والمؤسسية (ESG) للمؤسسات غير الملمة بدمج البرامج الاجتماعية والحوكمة والبيئية في عملياتها وتقاريرها.
إن الشخص الذي قام بتنفيذ برنامج ESG وفقًا لأحد المبادئ التوجيهية العالمية يدرك مدى استغراق تقييم السنة الأولى للوقت. يجب تجميع البيانات من العديد من الإدارات والمكاتب والمرافق والموردين والعملاء والبائعين.
تم تصميم BRR لتبسيط عملية الانتقال من خلال التركيز على الاعتبارات النوعية البيئية والاجتماعية والحوكمة (ESG). مع ظهور BRSR، أصبحت التقارير أكثر كمية إلى حد كبير، في محاولة للامتثال لـ NGRBCs الجديدة التي تم الإعلان عنها في عام 2018. كما تؤكد BRSR بشكل كبير على التنوع والأخلاق، وتطلب معلومات عن النسب بين الجنسين في القوى العاملة وتتطلب تدريب الموظفين على أخلاقيات العمل. ومع إضافة المقاييس الكمية والتركيز على الممارسات الأخلاقية وحقوق الإنسان، فقد تم اعتماد برنامج BRSR من قبل هيئات دولية مثل البنك الدولي، ومن المؤكد تقريبًا أن أداء BRSR المستمر وقدرة الشركة على تحقيق الأهداف المبينة في التقارير السنوية سوف يتحسن. يجب أن تؤخذ بعين الاعتبار من قبل وكالات التصنيف الائتماني والبنوك والمؤسسات المالية الأخرى.
تقرير مسؤولية الأعمال والاستدامة
نظرة عامة
أنشأت وزارة شؤون الشركات لجنة معنية بالإبلاغ عن المسؤولية التجارية (اللجنة) في نوفمبر 2018 لوضع الصيغة النهائية لتقارير المسؤولية التجارية للشركات المدرجة وغير المدرجة بناءً على إطار عمل NGRBC.
أوصت اللجنة في " تقرير لجنة الإبلاغ عن مسؤولية الأعمال " (تقرير اللجنة) بتغيير اسم BRR إلى BRSR، حيث تستند الإفصاحات إلى معايير ESG، مما يجبر المنظمات على التفاعل مع أصحاب المصلحة بشكل شامل وتجاوز الامتثال التنظيمي من حيث التدابير التجارية والإبلاغ عنها.
ابتداءً من السنة المالية 2022-23، يتعين على أكبر 1,000 شركة مدرجة (من حيث القيمة السوقية) تقديم تقاريرها، بينما يُعدّ الإفصاح اختيارياً في السنة المالية 2021-22. ونتيجةً لذلك، يدعو تقرير اللجنة الشركات إلى تسجيل أدائها للسنة المالية 2021-22 لتكون أكثر استعداداً لتطبيق هذا الإطار في السنة المالية المقبلة.
الهيكلية
هناك ثلاثة أقسام لاستبيان الإبلاغ:
القسم أ: الإفصاح العام
يتضمن الجزء معلومات حول الكيان المدرج ومنتجاته/خدماته وعملياته وموظفيه وممتلكاته وشركاته التابعة والشركات الزميلة (بما في ذلك المشاريع المشتركة)، والمسؤولية الاجتماعية للشركات، والشفافية، والامتثال للإفصاح، وما إلى ذلك.
القسم ب: الإفصاح عن الإدارة والعمليات
ويتضمن استفسارات حول عمليات السياسة والإدارة والحوكمة والقيادة والرقابة.
القسم ج: إفصاحات الأداء من حيث المبدأ
يُطلب من الشركات الإبلاغ عن مؤشرات الأداء الرئيسية بموجب المبادئ التسعة لـ NGRBC.
يقسم هذا القسم مؤشرات الأداء الرئيسية إلى فئتين فرعيتين يجب على المؤسسات الإبلاغ عنهما:
- المؤشرات الأساسية (إلزامية): تتضمن مؤشرات الأداء الرئيسية إحصائيات حول برامج التدريب المنجزة، والبيانات البيئية عن الطاقة، والانبعاثات، والمياه، والنفايات، والأثر الاجتماعي الذي أحدثته المنظمة، وما إلى ذلك.
- مؤشرات القيادة (طوعية): ويجب على الشركات الالتزام بهذه المؤشرات لتحسين المساءلة والمسؤولية الاجتماعية. من بين مؤشرات الأداء الرئيسية توجد بيانات عن تقييمات دورة الحياة (LCAs)، تفاصيل حول سياسة إدارة الصراع، وبيانات التنوع البيولوجي الإضافية، وتقسيم استخدام الطاقة، وانبعاثات النطاق 3، وإفصاحات سلسلة التوريد.
يتطلب تقرير مسؤولية الأعمال والاستدامة المبادئ والإفصاحات التسعة التالية:
- لكي تكون الشركات أخلاقية وصادقة وخاضعة للمساءلة، يجب عليها إجراء وتنظيم الصناعة بنزاهة. تعتبر سياسات مكافحة الفساد ومكافحة الرشوة، وتفاصيل التدابير التنظيمية المتخذة ضد المنظمة، وتفاصيل شكاوى تضارب المصالح، كلها مؤشرات أداء.
- يجب على الشركات تقديم السلع والخدمات بشكل مستدام وآمن. إن الاستثمارات الرامية إلى تحسين التأثيرات البيئية والاجتماعية، والاستخلاص، وإعادة الاستخدام، وإعادة التدوير، وطرق التخلص، وتفاصيل برامج مسؤولية المنتج الموسعة وتقييمات دورة الحياة كلها مؤشرات للأداء.
- يجب على الشركات احترام ودعم رفاهية جميع الموظفين، بما في ذلك أولئك الذين يشكلون جزءًا من سلسلة القيمة الخاصة بها. النسبة المئوية للموظفين المشمولين بالتأمين الصحي والتأمين ضد الحوادث، واستحقاقات الأبوة، واستحقاقات الرعاية النهارية، واستحقاقات التقاعد؛ إمكانية الوصول للعمال ذوي القدرات المختلفة؛ وعدد العمال النقابيين كلها مقاييس الأداء.
- يجب على الشركات احترام مصالح جميع أصحاب المصلحة والاستجابة لها. إن مجموعات أصحاب المصلحة، بما في ذلك الأفراد المحرومين والمهمشين، وعدد قنوات الاتصال المستخدمة، وتكرار المشاركة، وخصائص عمليات التشاور كلها مقاييس للأداء.
- ينبغي احترام حقوق الإنسان وتعزيزها من قبل الشركات. وتشمل مؤشرات الأداء النسبة المئوية للموظفين الذين خضعوا للتدريب في مجال حقوق الإنسان، ومعدل العمال الذين يدفعون الحد الأدنى للأجور، ومكافآت مجلس الإدارة والإدارة مقارنة بمتوسطي الصناعة.
- يجب على الشركات احترام البيئة والعمل على الحفاظ عليها واستعادتها. إن استهلاك الطاقة والوقود على أساس سنوي، وسحب المياه حسب المصدر (المياه السطحية، والمياه الجوفية، ومياه البحر)، وانبعاثات الهواء (أكاسيد النيتروجين، وأكسيد الكبريت، والمركبات العضوية المتطايرة)، وتقييمات الأثر البيئي كلها مؤشرات للأداء.
- عند التأثير على السياسة العامة والتنظيمية، يجب أن تكون الشركات مسؤولة وصادقة. تتضمن مؤشرات الأداء عدد المجموعات التجارية والصناعية التابعة للمنظمة، وتفاصيل قضايا السلوك المناهض للمنافسة، وتفاصيل مواقف السياسة العامة التي تتبناها المنظمة.
- وينبغي للشركات أن تشجع النمو الشامل والعادل. إن تفاصيل تقييمات الأثر الاجتماعي، والمعلومات المتعلقة بالمبادرات بما في ذلك إعادة التأهيل والنقل، واستراتيجيات الشراء التي تفضل السكان المهمشين أو الضعفاء، كلها مؤشرات للأداء.
- يجب على الشركات التعامل مع عملائها والاعتزاز بهم بشكل مسؤول. تعد طرق شكاوى المستهلكين وملاحظاتهم، وتفاصيل عمليات سحب المنتجات المتعلقة بالسلامة، وتوافر سياسة الأمن السيبراني وخصوصية البيانات، كلها مؤشرات أداء.
مزايا استكمال تقرير مسؤولية الأعمال والاستدامة
وفي حين يتعين على أكبر 1,000 شركة تقديم تقرير BRSR الخاص بها، فلا ينبغي اعتبار ذلك مجرد ممارسة ورقية للامتثال القانوني. الشركات التي تنفذ برامج جدية وموثقة جيدًا، سواء في الهند أو في أي مكان آخر، تجني مجموعة متنوعة من الفوائد، بما في ذلك:
- زيادة قيمة الأعمال: توفر مراجعات العمليات والخدمات والمنتجات المطلوبة لإكمال التقارير البيئية والاجتماعية والحوكمة (ESG) فرصة لتحديد إمكانيات الأعمال الجديدة أو ضبط وضع السوق. ويتزايد الطلب الاستهلاكي على السلع والخدمات المستدامة بشكل مستمر، والشركات التي تقدم ادعاءات ذات مصداقية بشأن الاستدامة قادرة على التفوق على منافسيها.
- إمكانية الوصول إلى استثمار رأس المال بشكل أكبر: يسعى المستثمرون إلى تحسين أداء الاستدامة في الهند وفي جميع أنحاء العالم كجزء من قراراتهم الاستثمارية. ولا يشمل ذلك تقييم الأداء البيئي فحسب، بل يشمل أيضًا التدابير البيئية والاجتماعية والحوكمة الأخرى مثل التنوع والشمول، فضلاً عن شفافية القيادة. من المرجح أن تحصل الشركات التي تظهر برامج فعالة للمعايير البيئية والاجتماعية والحوكمة (ESG) على تمويل مستقبلي.
- تقليل المخاطر: توفر تقارير الحوكمة البيئية والاجتماعية والحوكمة (ESG) فرصة لاكتشاف المخاطر وتخفيفها قبل أن تصبح مشكلة. كثيرًا ما يُشار إلى الشركات التي لديها برنامج قوي للمعايير البيئية والاجتماعية والحوكمة على أنها "مقاومة للمستقبل" نظرًا لأنها قللت بشكل كبير من المخاطر ليس فقط في عملياتها ولكن أيضًا في سلسلة التوريد الخاصة بها، وعبر الشركات التابعة، وفي محافظها الاستثمارية.
- تحسين المواطنة المؤسسية: يشعر الجميع بالتأثير المجتمعي للأنشطة التجارية، ويطالب المستهلكون بشكل متزايد بتأكيد ملموس لمطالبات الاستدامة الخاصة بالشركة. وهذا الدليل عبارة عن برنامج موثق للمعايير البيئية والاجتماعية والحوكمة (ESG) يلتزم بالمنهجيات المعترف بها على نطاق واسع.
- المزيد من المهارة: في هذه الأيام، يريد الموظفون الجدد، وخاصة المتخصصين والخبراء في هذا المجال، أكثر من مجرد الراتب. إنهم يريدون أن يعرفوا أن جهودهم تفيد الشركة والمجتمع والعالم. إن العمل الهادف طويل الأمد يحفز هذا الجيل من المواهب، مما يدل على فائدة الحفاظ عليهم على المدى الطويل.
الحد الأدنى
يعد تقرير مسؤولية الأعمال والاستدامة بمثابة منهجية موحدة ومتسقة تم تطويرها مع أخذ الاتجاهات العالمية المتغيرة في إعداد تقارير الاستدامة في الاعتبار. يتطور مشهد إعداد التقارير في الهند بسرعة بما يتماشى مع المعايير واللوائح العالمية، حيث يتعين على الشركات تشغيل شركاتها بشكل مسؤول مع الحفاظ على الشفافية والمساءلة في إعداد التقارير. ومن المتوقع أن يتم استخدام تقرير مسؤولية الأعمال والاستدامة كمصدر وحيد للمعلومات حول الاستدامة في الهند. وهي أيضًا وثيقة تأسيسية لأصحاب المصلحة، وخاصة المستثمرين، لتسهيل المقارنة بين الشركات.
الأسئلة الشائعة
س1. هل BRSR مطلوب في الهند؟
يحدد SEBI أنه حتى السنة المالية 2021-2022، يجب على أكبر 1000 شركة مدرجة على أساس القيمة السوقية تقديم BRR في تقريرها السنوي؛ وبعد ذلك، في السنة المالية 2022-2023، يجب على هذه المنظمات المدرجة تقديم تقرير BRSR.
س2. ما هو الهدف من تقرير المسؤولية الاجتماعية للشركات؟
يهدف BRSR إلى إنشاء رابط بين النتائج المالية للشركة وأدائها البيئي والاجتماعي والحوكمة. حدد SEBI أن BRSR يجب أن ينطبق على أكبر 1,000 شركة مدرجة لتقديم التقارير التطوعية في السنة المالية 2015.
س3. من الذي نشر التقرير حول مسؤولية الشركات والاستدامة؟
أصدر SEBI منهجية جديدة لإعداد التقارير، وهي تقارير مسؤولية الأعمال والاستدامة (BRSR)، في عام 2021، بناءً على المبادئ الموضحة في NGRBC.
اقرأ أيضاً: تقارير BRSR: كل ما تحتاج لمعرفته

0 تعليقات